

Markedskommentar oktober 2026: Comeback til danske aktier, AI tvivl, fransk gældskrise og Midtvejsvalg!
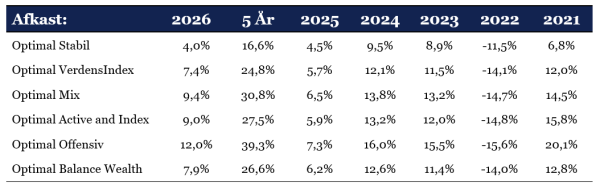
- Wealth Invest Optimal afdelingerne steg med ml. +0,3% til +0,8% i oktober.
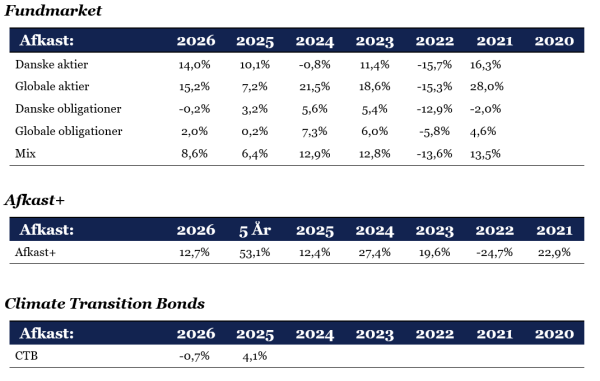
- Fundmarket afdelingerne ændrede sig med ml. -0,8% til +6,2% i oktober.
- Afkast+ steg med 2,6% i oktober pga. stigende obligationskurser og positiv rentemarginal, der trumfede et let faldende globalt aktiemarked.
- Climate Transition Bonds steg med +0,7% i oktober.
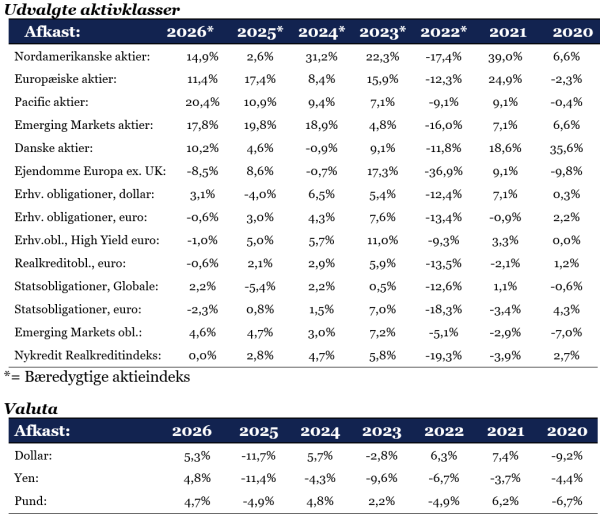
- Europæiske og danske aktier trak op, mens Pacific og Emerging Markets aktier trak ned. Alle obligationstyper trak op med undtagelse af High Yield, euro erhvervsobligationer, der trak ned.
- Rebalanceringen fortsætter, så afdelingerne er tæt på modelporteføljerne. Den stærkere dollar gør, at vi i mindre omfang undervægter amerikanske erhvervsobligationer og Emerging Markets obligationer og overvægter europæiske erhvervsobligationer og korte danske realkreditobligationer. Som led i vores løbende porteføljepleje er vi stadig neutrale i vores rentefølsomhed, der bibeholdes på et middel niveau.
- Aktier er blevet billigere ift. både indtjening og obligationer. Risikopræmien er stadig historisk negativ, hvorved obligationer alt andet lige fremstår attraktive ift. aktier ud fra forventet afkast og risiko (risikojusteret afkast).
- De faldende markedsrenter har gjort, at der nu ”kun” er indpriset yderligere 2-3 rentestigninger à 0,25% i de aktuelle obligationskurser i både Eurozonen/Danmark og USA. De stigende markedsrenter i bl.a. Frankrig og Italien har ifølge ECB en restriktiv karakter, hvilket kan reducere behovet for rentestigninger i inflationsbekæmpelsen.
Historiske afkast
Alle afkast er efter omkostninger.
Fokuspunkter:
- Geopolitiske risici, forsyningskæder og olie- og gaspriser.
- Virksomhedernes indtjening og forventninger til fremtiden.
- Inflationsudviklingen, herunder kerneinflationen, den økonomiske vækst og tillidsindikatorer.
- Fortsat opmærksomhed på rentemeldinger fra de store centralbanker ECB, FED, den japanske centralbank og Bank of England.
- Trumps politiske udmeldinger og toldpolitik herunder Midtvejsvalget.
Comeback til danske aktier
Oktober blev en måned med markante skift under overfladen på de finansielle markeder. Danske aktier fik et længeventet comeback efter en længere periode med svagere udvikling end de internationale aktiemarkeder. C25 steg ca. 8% i oktober og var ved månedens udgang steget godt 10% siden årets start. Danske aktier havde bl.a. glæde af deres defensive natur og gode regnskaber fra DSV og Genmab.
AI tvivl
Samtidig kom der for alvor revner i den hidtil meget stærke AI-fortælling om kunstig intelligens. Investorerne begyndte i højere grad at stille spørgsmål ved, om de enorme investeringer i datacentre, chips og AI-infrastruktur kan omsættes til tilsvarende indtjening og cash flow også set i lyset af de højere finansieringsomkostninger via stigende renter. Teknologisektorens momentum faldt markant i oktober, mens blandt andet sundhed og energi overtog førertrøjen. Det peger på en begyndende sektorrotation væk fra dele af den dyreste teknologi. Techsektoren har indtil videre redet på en bølge af gode regnskaber og stor efterspørgsel. Den nuværende regnskabssæson viste, at der også kan være skuffelser, blandt andet fra Alphabet, Intel og Amazon, den nuværende regnskabssæson viste at der også er skuffelser selvom indtjeningsvæksten generelt er på historiske ca. 30%.
Fransk gældskrise
I Europa var Frankrig et andet vigtigt usikkerhedsmoment. Kombinationen af stor offentlig gæld, betydelige budgetunderskud og politisk handlingslammelse sendte risikopræmien på franske statsobligationer kraftigt op. Uroen bredte sig også til franske banker og forsikringsselskabers obligationer, hvilket understregede risikoen for, at problemer med de offentlige finanser kan smitte bredere af på de europæiske kreditmarkeder. Penge koster igen penge og obligationsmarkeder markerede på den hårde måde, at man bliver straffet, hvis man ikke har styr på sin gældssituation.
Midtvejsvalg
Endelig begyndte det amerikanske midtvejsvalg d. 3/11 at fylde mere i investorernes risikobillede. Valget afgør kontrollen med Kongressen og dermed rammerne for blandt andet finanspolitik, skatter og lovgivning i de sidste to år af præsidentperioden. For markederne bliver det især vigtigt, om resultatet fører til politisk dødvande eller giver administrationen bedre mulighed for at gennemføre sin økonomiske dagsorden. Analyser viser dog, at renter, handelspolitik, geopolitik og regulering sandsynligvis vil være vigtigere for markederne end selve valgresultatet. Perioden efter et Midtvejsvalg plejer historisk at være god for aktiemarkederne, der pt. også bliver understøttet af flotte forretningsindeks (PMI-tal).
Værdiansættelse af aktier og obligationer
Globale aktiers værdiansættelse i forhold til P/E blev billigere i løbet af den seneste måned. Pris i forhold til indtjening (P/E – prisen for 1 indtjeningskrone) handles nu på 23,9 ift. 25,2 i sidste måned. Det er over det historiske niveau. Tabellen viser, hvor meget 1 krones indtjening koster i DKK i skrivende stund:
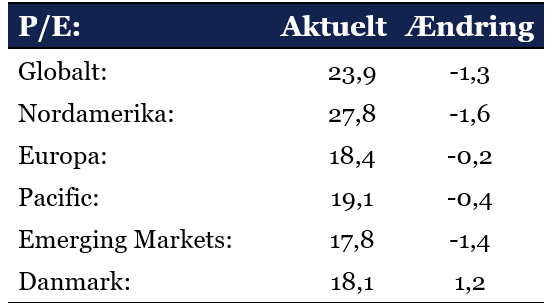
De faldende markeder i USA og Emerging Markets, der er de mest techtunge, blev billigere i løbet af oktober. Danske aktiers comeback, efter massiv underperformance de seneste 4 år, fik discounten på danske aktier til falde til nu ca. 24% mod ca. 33% i sidste måned, hvilket stadig er meget langt fra den præmie på ca. 25-30%, som danske aktier handlede med i slutningen af 2022.
Videre ser vi som altid på prissætningen af aktier i forhold til obligationer, det såkaldte Yield Gap. Yield Gap måler forskellen i afkast på aktier (indtjeningen ift. prisen på aktierne P/E) minus den 10-årige amerikanske statsrente. De globale aktier er blevet billigere i prissætning ift. obligationer pga. stigende markedsrenter, da forskellen (risikopræmien) er -0,77% mod -1,31% i sidste måned (grøn graf). Risikopræmien er stadig historisk negativ. Den lave risikopræmie på aktier ift. obligationer understreger, at obligationer stadig fremstår attraktive ud fra et forventet afkast ift. risikoforhold.
Man kan efterhånden spørge sig selv om denne måling fortsat er brugbar!? Den bekræfter dog, at obligationer har klaret sig rigtigt dårligt ift. aktier. Derudover kan man godt argumentere for, at kreditkvaliteten af de amerikanske statsobligationer er forringet med den stigende statsgæld, hvorved investorerne forlanger en højere rente på amerikanske statsobligationer, hvilket medfører en helt naturlig indsnævring af Yield Gap’et. Samtidig fylder tech-aktier mere i indeksene, da der her er større forventninger til den fremtidige indtjening. Yield Gap’et kigger på den aktuelle prisning og indtjening og ikke på de fremtidige indtjeningsforventninger. Med andre ord kan vi være trådt ind i et nyt paradigme med en anden relativ prissætning end tidligere, hvor forskellen ”normalt” var ca. 2%. Aktiernes performance er derfor afhængig af, at virksomhederne, herunder techsektoren, fortsætter med at levere indtjeningsforbedringer over de kommende kvartaler.
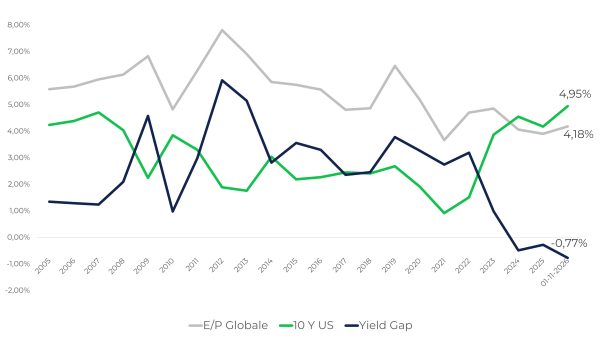
Kilde: Infront og BlackRock.
Sådan læses grafen:
Grå linje: Måler ”afkastet” på aktier. Når linjen er over 6%, er aktier billige isoleret set ift. de historiske niveauer og vice versa.
Grøn linje: Måler den 10-årige rente i USA. Renter og obligationskurser er negativt korreleret, dvs. jo lavere renter desto højere obligationskurser og vice versa.
Mørkeblå: Måler den forventede afkastforskel mellem aktier og obligationer. Når linjen er over 2,1%, er aktier billige ift. obligationer i et historiske perspektiv og vice versa.
Afkaststatistikker (i DKK)
Historisk udvikling i udvalgte Optimal Invest afdelinger (i DKK)
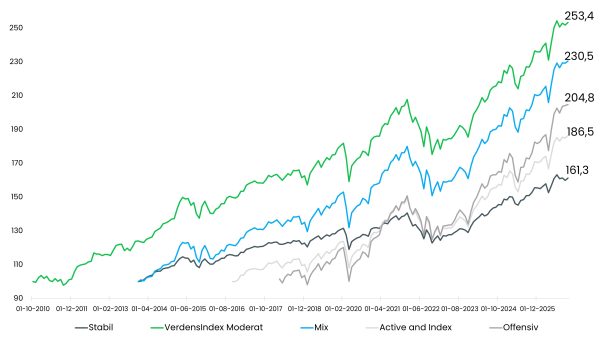
Historisk udvikling i Optimal invests afdelinger siden start: Hvad er 100 kr. blevet til?
En stærk måned for mere defensive aktiemarkeder som det danske og europæiske. Uroen om den franske gæld gik også ud over kreditmarkederne. Her oplevede specielt High Yield erhvervsobligationer modvind pga. tiltagende kreditpræmie.
En evt. tvivl om dollaren og de amerikanske statsobligationers ”sikker havn” status i urolige tider blev gjort til skamme, da begge aktivtyper havde en god måned under techuroen og den franske gældskrise.
Euroen er blevet presset mod de andre større valutaer pga. gældsuroen i Frankrig.
Samlet havde obligationer en bedre måned end aktier!
Med venlig hilsen


