

Markedskommentar september 2026: Markedsrenterne når nye højder!
- Wealth Invest Optimal afdelingerne ændrede sig med ml. -0,9% til +0,3% i september. Kvartalsstatus er et merafkast på 1,0%-point ift. de repræsentative store banker i 2026 (49%-point på 16 år) målt ud fra Optimal VerdensIndex Moderat.
- Fundmarket afdelingerne ændrede sig med ml. -2,9% til +1,7% i september.
- Afkast+ faldt med -2,6% i september. Afdelingen fortsætter med at nyde rigtig godt af en fornuftig forskel på de korte (finansiering) og lange renter (placering), mens de stigende markedsrenter trækker værdien af obligationsbeholdningen ned. Kvartalsstatus er et merafkast på 10,5%-point ift. Formuepleje Penta i 2026 (98%-point på 7 ¾ år).
- Climate Transition Bonds faldt med -1,7% i september.
- Amerikanske, Pacific og Emerging Markets aktier trak op, mens europæiske og danske aktier trak ned sammen med alternativer. Alle obligationstyper trak ned med undtagelse af Emerging Markets obligationer, der var uforandret i løbet af september. Dollaren blev styrket.
- Rebalanceringen fortsætter, så afdelingerne er tæt på modelporteføljerne. Som led i vores løbende porteføljepleje er vi stadig neutrale i vores rentefølsomhed, der bibeholdes på et middelniveau.
- Aktier er uforandrede i prissætning ift. indtjening, mens de er blevet dyrere ift. obligationer. Risikopræmien er historisk negativ, hvorved obligationer alt andet lige fremstår attraktive ift. aktier ud fra forventet afkast og risiko (risikojusteret afkast).
- Der er pt. indpriset yderligere 3-4 rentestigninger à 0,25% i de aktuelle obligationskurser i både Eurozonen/Danmark og USA.
- Vi ejer fortsat ikke amerikanske, engelske, japanske, franske eller italienske statsobligationer pga. for høj gæld ift. BNP (bruttonationalprodukt) og en for lempelig finanspolitik uden reformer og skattestigninger med store budgetunderskud til følge.
- Kapitalindkomst kan blive det nye ”sort” for nogle, hvis loftet for fradrag for renteudgifter bliver sat til hhv. 150.000 (enlige) og 300.000 (samlevende) jf. det aktuelle finanslovsforslag.
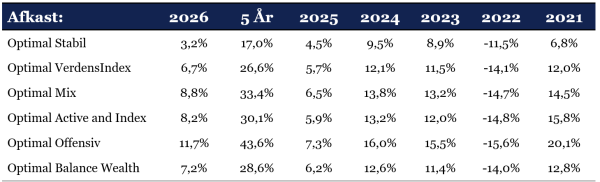
Historiske afkast
Alle afkast er efter omkostninger.
Fokuspunkter:
- Geopolitiske risici, forsyningskæder og olie- og gaspriser.
- Virksomhedernes indtjening og forventninger til fremtiden.
- Inflationsudviklingen, herunder kerneinflationen, den økonomiske vækst og tillidsindikatorer.
- Fortsat opmærksomhed på rentemeldinger fra de store centralbanker ECB, FED, den japanske centralbank og Bank of England.
- Trumps politiske udmeldinger og toldpolitik
Højeste markedsrenter i 20 år
Siden starten på krigen i Iran har vi set markante stigninger i markedsrenterne. Den toneangivende amerikanske 10-årige statsrente er steget fra 3,93% til 5,29%, hvilket er en meget voldsom stigning på blot 7 måneder! Den toneangivende realkreditobligation i Danmark (4% 2056 med afdrag) er i 2026 samlet faldet ca. -2,25% (kurs+renter). Det er en kombination af inflationsfrygt, voksende statsgæld og stor finansiering af AI-investeringer via udstedelse af virksomhedsobligationer, der har givet rentestigninger og kursfald på obligationer. Når kurserne falder, så stiger den effektive rente på obligationer. Den gennemsnitlige effektive rente på vores obligationer er pt. ca. 4,75% p.a. hvilket er langt over inflationen på ca. 2%. Rentebetalingerne lægger en god bund i afdelingerne.
Rentestigninger har betydet, at 5% lånet er blevet genåbnet til 30 årig boligfinansiering i Danmark.
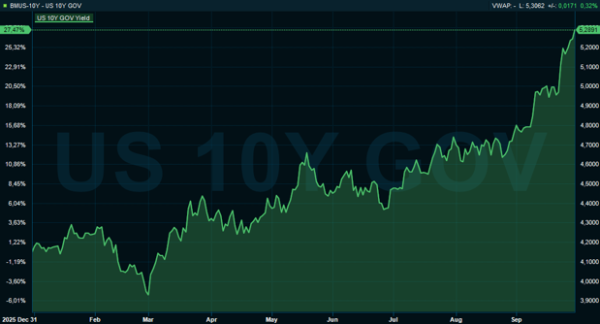
Kilde: Infront
De globale aktier herunder de amerikanske, Pacific og Emerging Markets aktier trodser dog renteuroen. De bliver understøttet af store AI investeringer, gode regnskaber og en robust global økonomi.
For techaktierne gælder, at der er indpriset et stort fremtidigt indtjeningspotentiale i årene fremover. Når de længere markedsrenter stiger, så bliver nutidsværdien af fremtidig indtjening mindre værd, hvorved techaktier normalt har det stramt med stigende markedsrenter. Men under de nuværende markedsforhold bliver den negative effekt af de stigende markedsrenter opvejet af store investeringer, gode regnskaber og opjusteringer. Senest er techaktierne også blevet understøttet af udsigten til mindre AI regulering. Samlet har techaktierne igen i år udkonkurreret valuektierne indtil videre.
Fokus på gæld og obligationer!
- USA’s voksende statsgæld kan udvikle sig til en gældskrise i slowmotion. Risikoen er ikke en pludselig statsbankerot, men en selvforstærkende udvikling, hvor højere renter giver større renteudgifter, større budgetunderskud og behov for endnu mere gældsudstedelse.
USA’s statsgæld har passeret 40.000 mia. dollar, og det føderale underskud er over 7 % af BNP, selv om økonomien ikke befinder sig i en krise. - Det afgørende skifte er, at gælden nu er blevet langt dyrere at finansiere. Renteudgifterne overstiger dermed forsvarsudgifterne.
- En betydelig del af den eksisterende gæld skal løbende refinansieres til højere renter.
- Finansministeriet kan forsøge at begrænse de lange renter ved at udstede mere kortfristet gæld. Det reducerer imidlertid løbetiden og gør statsfinanserne mere følsomme over for centralbankens renteændringer.
- Udstedes der i stedet flere lange obligationer, mindskes refinansieringsrisikoen, men investorerne kan kræve en højere rente for at påtage sig den langsigtede risiko.
- Udenlandske investorers andel af gælden er faldet fra cirka 47 % til 30 % på ti år. Amerikanske investorer har derfor måttet absorbere en stadig større del af gældsvæksten.
- Den største risiko er ikke nødvendigvis, at Kina eller Japan sælger deres obligationer. Men snarere, at udenlandske investorer bliver mindre villige til at finansiere den næste store mængde amerikansk gæld uden at få en højere rente.
De amerikanske statsrenter fungerer som et globalt pejlemærke. Hvis investorerne kræver højere renter for at finansiere USA, kan det:
- presse obligationskurserne,
- gøre bolig- og virksomhedslån dyrere,
- svække aktiernes værdiansættelse via lavere nutidsværdi af fremtidig indtjening
- og løfte renteniveauet i resten af verden.
Budskabet er dermed, at USA næppe står foran et dramatisk økonomisk sammenbrud. Den mere sandsynlige fare er en langsom gældsspiral, som gradvist løfter renterne og dermed kan ramme både aktiemarkeder, virksomheder og boliglån globalt.
På et eller andet tidspunkt bliver den amerikanske administration derfor nødt til at forholde sig til den voksende gæld via reformer og skattestigninger. USA kan alt andet lige ikke vokse sig ud af problemerne via stor økonomisk vækst.
Som tidligere nævnt øger de stigende markedsrenter det fremtidige afkastpotentiale for obligationer via højere effektive renter. Hvilket understøtter balancerede investeringer.
En afslutning af krigen i Iran kan vende billedet til lavere markedsrenter via en aftagende inflationsfrygt fra aftagende oliepriser. Olien flyder dog allerede overraskende godt ud af Mellemøsten ifølge de seneste rapporter.
For nærværende er markederne urolige med udsving. Som altid med risici så giver det også muligheder.
Kapitalindkomst kan blive det nye ”sort”!
Det danske skattesystem er kompliceret. For nærværende er der mange der udnytter børn, børnebørns eller oldebørns personfradrag til at give dem en skattefri gevinst ved at investere i investeringsforeninger, der er kapitalindkomst beskattet.
I dag kan man faktisk få en lavere beskatning på 25% end aktieindkomstens 27%, hvis man har renteudgifter for over 50.000 kr. for enlige og 100.000 for samlevende.
Men hvis regeringens finanslovsforslag om loft for rentefradrag på hhv. 150.000 kr. /300.000 kr. bliver stemt igennem, så kan man få et skattefrit afkast, hvis man har rentebetalinger over disse grænser, ved at investere i kapitalindkomst beskattede investeringsforeningsafdelinger, da afkastet bliver modregnet i dine rentebetalinger før beskatning.
Værdiansættelse af aktier og obligationer
Globale aktiers værdiansættelse i forhold til P/E er uforandret i løbet af den seneste måned. Pris i forhold til indtjening (P/E – prisen for 1 indtjeningskrone) handles nu på 25,2 ift. 25,1 i sidste måned. Det er over det historiske niveau. Tabellen viser, hvor meget 1 krones indtjening koster i DKK i skrivende stund:
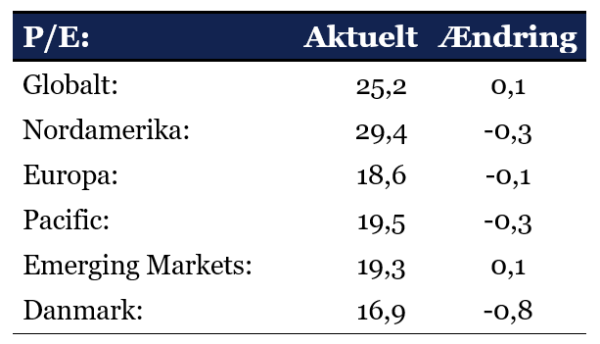
Generelt er der ikke sket de store ændringer i prissætningen i løbet september. Efter en bedre periode, så har danske aktier med indekssværvægterne Novo og DSV i spidsen igen har det svært kursmæssigt, hvor de er blevet billigere prisfastsat ift. indtjeningen. Discounten på danske aktier er steget og er nu ca. 33% mod ca. 30% i sidste måned, hvilket stadig er meget langt fra den præmie på ca. 25-30%, som danske aktier handlede med i slutningen af 2022.
Videre ser vi som altid på prissætningen af aktier i forhold til obligationer, det såkaldte Yield Gap. Yield Gap måler forskellen i afkast på aktier (indtjeningen ift. prisen på aktierne P/E) minus den 10-årige amerikanske statsrente. De globale aktier er blevet dyrere i prissætning ift. obligationer pga. stigende markedsrenter, da forskellen (risikopræmien) er -1,32% mod -0,81% i sidste måned (grøn graf). Risikopræmien er historisk negativ. Den lave risikopræmie på aktier ift. obligationer understreger, at obligationer stadig fremstår attraktive ud fra et forventet afkast ift. risikoforhold.
Man kan efterhånden spørge sig selv om denne måling fortsat er brugbar!? Den bekræfter dog, at obligationer har klaret sig rigtigt dårligt ift. aktier. Derudover kan man godt argumentere for, at kreditkvaliteten af de amerikanske statsobligationer er forringet med den stigende statsgæld, hvorved investorerne forlanger en højere rente på amerikanske statsobligationer, hvilket medfører en helt naturlig indsnævring af Yield Gap’et. Samtidig fylder tech-aktier mere i indeksene, da der her er større forventninger til den fremtidige indtjening. Yield Gap’et kigger på den aktuelle prisning og indtjening og ikke på de fremtidige indtjeningsforventninger. Med andre ord kan vi være trådt ind i et nyt paradigme med en anden relativ prissætning end tidligere, hvor forskellen ”normalt” var ca. 2%. Aktiernes performance er derfor afhængig af, at virksomhederne, herunder techsektoren, fortsætter med at levere indtjeningsforbedringer over de kommende kvartaler.
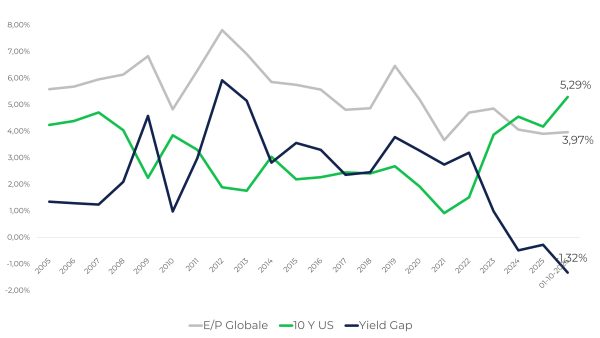
Kilde: Infront og BlackRock.
Sådan læses grafen:
Grå linje: Måler ”afkastet” på aktier. Når linjen er over 6%, er aktier billige isoleret set ift. de historiske niveauer og vice versa.
Grøn linje: Måler den 10-årige rente i USA. Renter og obligationskurser er negativt korreleret, dvs. jo lavere renter desto højere obligationskurser og vice versa.
Mørkeblå: Måler den forventede afkastforskel mellem aktier og obligationer. Når linjen er over 2,1%, er aktier billige ift. obligationer i et historiske perspektiv og vice versa.
Afkaststatistikker (i DKK)
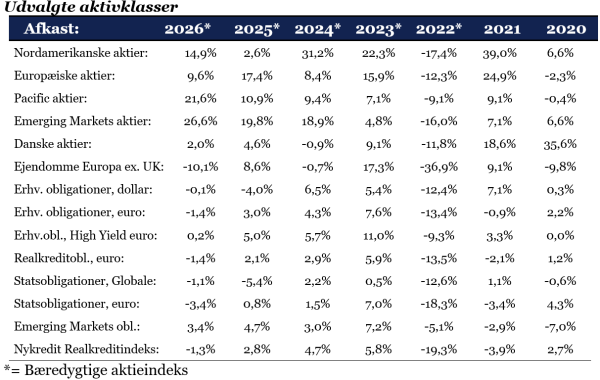
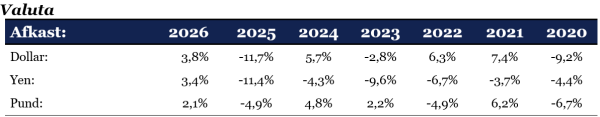
Historisk udvikling i udvalgte Optimal Invest afdelinger (i DKK)
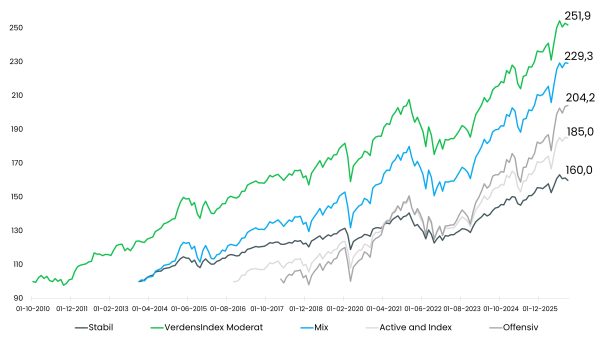
Historisk udvikling i Optimal invests afdelinger siden start: Hvad er 100 kr. blevet til?
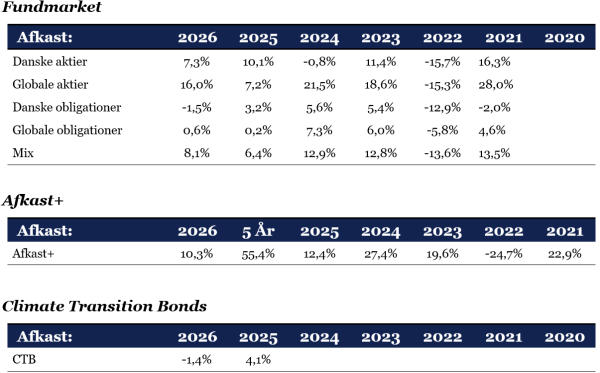
De techtunge markeder i USA, Pacific og Emerging Markets har givet et markant merafkast til de mere Valuetunge markeder i Europa og Danmark. Det er som sagt uagtet af, at markedsrenterne er steget markant, hvorved fremtidig indtjening bliver mindre værd i nutidskroner.
Som tidligere nævnt er der stadig indpriset 3-4 rentestigninger fra centralbankerne i de aktuelle obligationskurser.
I 2026 har det fortsat ikke været sjovt at være obligationsinvestor. Markedsrenterne er steget med ca. 1% over rentekurven fra 2- til 10-årige renter i Eurozonen.
Vores afdelinger med danske aktier klarer sig rigtigt godt ift. konkurrerende afdelinger med danske aktier. Ved kvartalsskiftet lå den oprindelige kontoførende en flot 2. plads i sin Morningstarkategori.
Som det fremgår af tabellerne, så er vores danske aktier pt. ca. 5%-point foran C25.
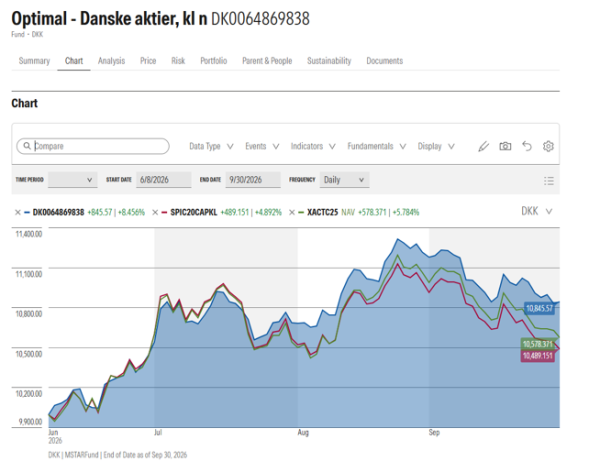
Kilde: Morningstar
I juni åbnede vi vores børsnoterede afdeling for danske aktier, der er udbyttebetalende og realisationsbeskattet for frie midler. Den har indtil videre givet et merafkast på hhv. 3,6%-point og 2,7%-point ift. Sparinvest INDEX og XACT.
Som vores andre børsnoterede afdelinger finder du afdelingen i din netbank:

Med venlig hilsen


